
Tasfiye Edilen Yatırım Fonları İçin Yeni Dönem
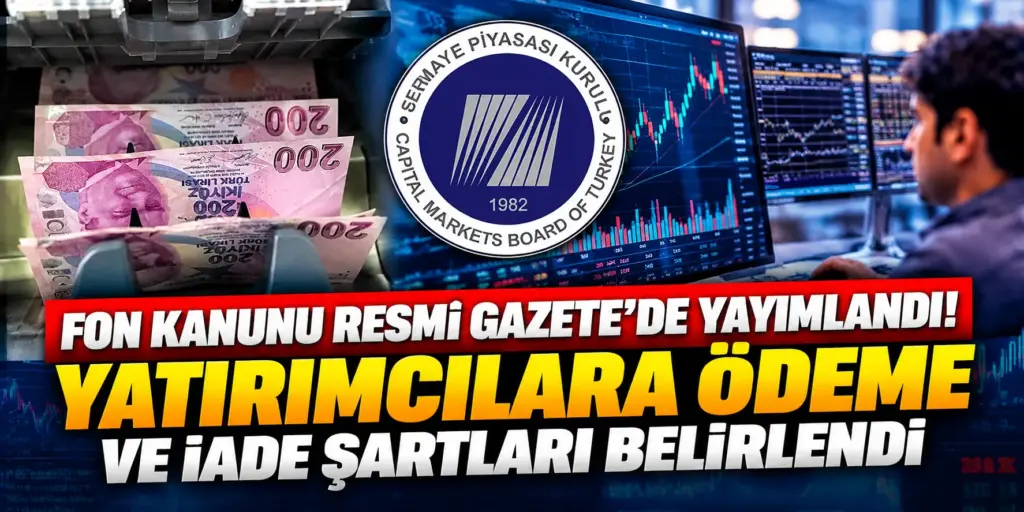
Tasfiyesine karar verilen bazı yatırım fonlarında yatırımcıların alacaklarının hesaplanması, ara ve nihai ödemelerin yapılması, fon malvarlığından hukuka aykırı şekilde elde edilen değerlerin geri alınması ve sorumluların belirlenmesine ilişkin yeni düzenleme yürürlüğe girdi. 7596 sayılı Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun, 27 Ekim 2026 tarihli Resmî Gazete’de yayımlandı.
22 Ekim 2026’da kabul edilen kanun, Sermaye Piyasası Kurulunun (SPK) 17 Eylül 2026 tarihli kararlarıyla tasfiyesine karar verilen ve kanunun yayımlandığı tarih itibarıyla tasfiye işlemleri tamamlanmamış fonları kapsıyor. Düzenleme, tüm yatırım fonları için genel bir tasfiye sistemi oluşturmuyor; yalnızca kanunda belirtilen fonlara uygulanıyor.
Tasfiye Süreci SPK Gözetiminde Yürütülecek
Kanun kapsamında fonların tasfiyesi, SPK’nın gözetim ve denetimi altında, tasfiye ile görevlendirilen kuruluşlar tarafından gerçekleştirilecek. Kurul; fon varlıklarının tespiti, değerleme yöntemlerinin belirlenmesi, fon payı sahiplerinin saptanması ve yatırımcılara yapılacak ödemelerin esasları konusunda yetkili olacak.
Tasfiye sırasında fon portföyündeki varlıkların ekonomik değerinin mümkün olduğunca korunması ve yatırımcıların menfaatlerinin gözetilmesi amaçlanıyor. Piyasa fiyatının bir varlığın gerçek değerini yansıtmadığı durumlarda, tasfiyeyi gereksiz yere geciktirmeyecek şekilde farklı değerleme ve satış yöntemleri kullanılabilecek.
SPK, gerekli görmesi halinde ilgili varlıkların borsa dışında satılmasına da karar verebilecek. Satışlardan elde edilen gelirden fonun yönetimi ve tasfiyesi için yapılan zorunlu giderler düşüldükten sonra kalan tutar, tasfiye bakiyesi olarak değerlendirilecek.
Tasfiye tamamlandıktan sonra tahsil edilen tutarlar da mükerrer ödeme yapılmasını önleyecek şekilde ilgili fonun geri kazanım hesabına aktarılacak.
Fon Payı Sahipleri MKK Kayıtlarıyla Belirlenecek
Yatırımcıların tasfiye sürecinden yararlanabilmesi için fon payı sahiplerinin doğru şekilde tespit edilmesi gerekiyor. Kanuna göre bu işlem, Merkezi Kayıt Kuruluşu (MKK) kayıtları üzerinden gerçekleştirilecek. Tasfiye ile görevli kuruluşlar, kayıtlarla mutabakat sağlayarak fon payı sahiplerini ve ilgili hesapları belirleyecek.
Düzenleme, SPK’nın 17 Eylül 2026 tarihli tasfiye kararlarından önce veya bu tarihte Türkiye Elektronik Fon Alım Satım Platformu’na (TEFAS) iletilen ancak katılma payı fiyatı açıklanmadığı için satın alma işlemi gerçekleştirilemeyen bazı işlemleri de kapsıyor. Bu durumlarda katılma payları bloke edilmiş yatırımcılar da kanundaki tasfiye hükümlerinden yararlanabilecek.
Yatırımcıların Alacakları Nasıl Hesaplanacak?
Kanunun önemli başlıklarından biri, yatırımcıların tasfiye sürecinde ne kadar ödeme alacağının belirlenmesi oldu.
Fon malvarlığının nakde çevrilmesiyle elde edilen dağıtılabilir tutar, kanunda belirtilen koşullar çerçevesinde yatırımcılara yapılacak ödemelerde kullanılacak. Hesaplamalarda, tasfiye kararından önceki gün sonu itibarıyla geçerli fon birim pay fiyatı ve ödemeye esas katılma payı sayıları dikkate alınacak.
Yatırımcıların net yatırım tutarı hesaplanırken fona fiilen yaptıkları nakit girişleri ile fondan aldıkları nakit çıkışları esas alınacak. Bu tutarlar, tasfiye tarihine kadar Türkiye İstatistik Kurumu tarafından açıklanan tüketici fiyat endeksi (TÜFE) ve yurt içi üretici fiyat endeksi (Yİ-ÜFE) değişim oranlarının aritmetik ortalaması kullanılarak güncellenecek.
Yatırımcının fondan birden fazla kez para çekmiş olması halinde, çıkışlar ilk giren ilk çıkar yöntemiyle dikkate alınacak. Hesaplamalar MKK tarafından yapılacak.
Bununla birlikte, yatırımcının alacağı ve yapılacak ödeme, fonun mevcut malvarlığı ve kanunda belirlenen dağıtım esasları çerçevesinde değerlendirilecek.
1 Milyon TL’ye Kadar Ara Ödeme Yapılabilecek
Kanunda yatırımcılara yapılacak ara ödemelere ilişkin bir düzenleme de yer aldı. SPK tarafından belirlenecek fonlarda, yatırımcının endeksleme uygulanmadan hesaplanan net yatırım tutarı esas alınacak.
Buna göre, net yatırım tutarı 1 milyon TL’nin altında olan yatırımcılar için bu tutara kadar; net yatırım tutarı 1 milyon TL veya üzerinde olan yatırımcılar için ise en fazla 1 milyon TL ara ödeme yapılabilecek. Ara ödeme, yatırımcının tasfiye bakiyesinden alacağı tutara mahsup edilecek ve ilgili fonun malvarlığından karşılanacak.
Ancak yapılacak ara ödeme, para piyasası niteliğindeki fonlar hariç olmak üzere, ilgili hesaplama tarihinden önceki gün sonu itibarıyla yatırımcının hesabında bulunan katılma paylarının toplam değerini aşamayacak.
Dağıtılabilir nakdin tüm yatırımcıların hesaplanan net yatırım tutarlarını ve ara ödeme tutarlarını karşılamaya yetmemesi durumunda SPK, mevcut kaynağın mümkün olduğunca fazla sayıda yatırımcıya ulaşmasını sağlayacak yöntemleri belirleyebilecek. Bu kapsamda net yatırım tutarı en düşük yatırımcılardan başlanarak ödeme yapılmasına veya tüm yatırımcılar için asgari bir ara ödeme tutarı belirlenmesine karar verilebilecek.
Ara ödeme yapılması, katılma paylarının o aşamada iade edildiği anlamına gelmeyecek. İlgili payların iadesi nihai tasfiye ödemesi sırasında gerçekleştirilecek.
Önemli ayrıntı: 1 milyon TL’ye kadar ara ödeme, bütün yatırımcılar için koşulsuz ve garantili bir ödeme anlamına gelmiyor. Ödeme, SPK’nın belirleyeceği fonlar, kanundaki hesaplama şartları ve fonun mevcut dağıtılabilir kaynakları çerçevesinde yapılacak.
Daha Önce İade Talebinde Bulunan Yatırımcılar da Kapsamda
SPK’nın 17 Eylül 2026 tarihli kararlarıyla tasfiyesine karar verilen fonlarda, tasfiye tarihine kadar katılma paylarını fona iade ettiği halde bedelini alamayan yatırımcılar da düzenleme kapsamına alındı.
Bu yatırımcılara yapılacak ödemeler, kanunda belirtilen endeksleme yöntemleri kullanılarak güncellenen tutarlar üzerinden hesaplanabilecek.
Öte yandan fon malvarlığından hukuka aykırı işlemlerle kazanç sağladığı belirlenen kişiler bakımından da özel hükümler getirildi. Kanunda belirtilen fiiller kapsamında elde edilen kazançların hesaplanması ve geri alınmasına ilişkin usul ve esaslar, ilgili düzenlemeler çerçevesinde uygulanacak.
Nihai ödeme sırasında yatırımcıya tasfiye malvarlığından, geri kazanım hesabından veya başka hukuki yollarla daha önce yapılmış ödemeler de dikkate alınarak mahsup edilecek.
Hukuka Aykırı Kazançlar Fon Malvarlığına Geri Döndürülecek
Kanun, fon malvarlığından hukuka aykırı şekilde çıkarılan para, sermaye piyasası aracı, mal, hak ve alacakların geri kazanılmasına ilişkin hükümler de içeriyor.
Mevzuata aykırı işlemlerle veya şeklen mevzuata uygun görünse bile fonun menfaatine uygun olmayan işlemlerle elde edilen kazançlar, fon malvarlığından hukuka aykırı çıkarılmış değerler kapsamında değerlendirilebilecek. Bu kapsamda ilişkili taraflara, hâkim ortaklara, yöneticilere veya üçüncü kişilere aktarılan değerler de incelenecek.
Söz konusu tutarların öncelikle fonun kurucusu ve/veya yöneticisi olan portföy yönetim şirketinden tahsil edilmesi öngörülüyor. Tutarın tamamen veya kısmen tahsil edilememesi ya da tahsil edilemeyeceğinin açıkça anlaşılması halinde, fon zararına veya kaybına yol açan işlemlerde sorumluluğu bulunan kişiler de sorumlu tutulabilecek.
Kişilerin görevlerinden ayrılması, görev yaptıkları veya yönetim ve kontrol altında bulundukları dönemde gerçekleştirdikleri işlem ve kararlardan doğan sorumluluklarını ortadan kaldırmayacak.
SPK’nın bildirimi üzerine, sorumluların malvarlığından geri kazanım sağlanması amacıyla Tasarruf Mevduatı Sigorta Fonu (TMSF) tarafından ilgili tahsil ve takip işlemleri başlatılabilecek.
Fon Malvarlığına Kayyım Atanabilecek
Düzenleme kapsamında fonlarla bağlantılı suç iddialarına ilişkin soruşturmalarda malvarlığının korunmasına yönelik hükümler de yer aldı.
Ceza Muhakemesi Kanunu’nun ilgili hükümleri uyarınca malvarlığına el konulabilecek. Fona doğrudan iadesi hukuken mümkün olan para ve sermaye piyasası araçları, gerekli şartların oluşması halinde ilgili fonun kendisine veya geri kazanım hesabına iade edilebilecek.
Fona devredilemeyen malvarlıkları bakımından TMSF kayyım olarak atanabilecek. Bu durumda TMSF, ilgili mevzuat kapsamında sahip olduğu yetkileri kullanarak malvarlığının satış veya tasfiye işlemlerini yürütebilecek. Elde edilen tutarlar her bir fon için ayrı açılan geri kazanım hesaplarında izlenecek.
Yargılama sonucunda müsadereye karar verilmesi ve ilgili değerlerin fondan çıktığının veya fon zararının karşılığı olduğunun mahkemece belirlenmesi halinde, söz konusu tutarların Hazineye gelir kaydedilmeksizin ilgili yatırım fonuna aktarılmasına karar verilebilecek. Tasfiyesi tamamlanmış fonlarda ise tutarlar geri kazanım hesabına aktarılabilecek.
Bu hesaplarda bulunan kaynaklar yalnızca ilgili fonun tasfiyesi ve yatırımcılara yapılacak ödemeler için kullanılabilecek.
Kurumlar Bilgi ve Belge Vermekle Yükümlü Olacak
Kanun, tasfiye sürecinde görev alan kurum ve kuruluşların sorumluluklarını da düzenliyor. TMSF, MKK, Takasbank, Borsa İstanbul, Türkiye Bankalar Birliği ve ilgili diğer kurumlar, kanunun uygulanması için gereken bilgi ve belgeleri SPK’ya, TMSF’ye veya görevlendirilen kuruluşlara gecikmeksizin vermekle yükümlü olacak.
Kurumlar, özel mevzuatlarında bulunan gizlilik ve sır saklama hükümlerini gerekçe göstererek bilgi ve belge vermekten kaçınamayacak. Tasfiye işlemlerinin yürütülmesi için gerekli görülmesi halinde avukatlık, muhasebe ve yazılım geliştirme hizmetleri de temin edilebilecek.
Kanun 17 Eylül 2026’dan Geçerli Olacak
7596 sayılı Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun, 27 Ekim 2026 tarihli Resmî Gazete’de yayımlandı. Kanunun yürürlük maddesine göre düzenleme, 17 Eylül 2026 tarihinden geçerli olmak üzere yayımlandığı tarihte yürürlüğe girdi.
Yeni hükümlerle tasfiye kapsamındaki fonların malvarlığının yönetimi, yatırımcıların alacaklarının hesaplanması, ara ve nihai ödemelerin yapılması ve hukuka aykırı şekilde elde edilen değerlerin geri kazanılması için uygulanacak esaslar belirlendi.